Assurance-vie · fiscalité 2026
Simulateur assurance-vie et succession
Ce que recevront vos bénéficiaires, après impôt. Six à onze questions selon votre situation, trois minutes.
Ce simulateur calcule la fiscalité au décès. Il ne calcule pas le rendement ni l'impôt sur un rachat.
Articles 990 I, 757 B et 796-0 bis du CGI · Estimation indicative, non contractuelle
Versements avant 70 ans
152 500 €
d'abattement par bénéficiaire
Art. 990 I CGI · tous contrats confondus
Versements après 70 ans
30 500 €
pour tous les bénéficiaires réunis
Art. 757 B CGI · gains exonérés
Comment le calcul fonctionne
De votre contrat à ce qu'ils touchent
Exemple : contrat de 500 000 € versé avant 70 ans, transmis à deux enfants.
La date qui compte le plus
L'âge des versements change tout
Le même contrat de 300 000 €, transmis à deux enfants. Seul change l'âge auquel l'argent a été versé.
Impôt dû · art. 990 I et 757 B CGI
Conjoint ou partenaire de PACS
Totalement exonéré
Quel que soit le montant et l'âge des versements.
Art. 796-0 bis CGI
Concubin
Taxé comme un tiers
60 % sur les versements faits après 70 ans, au-delà de 30 500 €.
Art. 757 B et 777 CGI
Commencez par votre situation
Des exemples chiffrés, pour voir l'ordre de grandeur avant de simuler.
Vos enfants sont bénéficiaires
Ce que reçoit chaque enfant, de 100 000 € à 1 000 000 €, selon leur nombre.
Voir les tableaux →Vous versez après 70 ans
Un seul abattement pour tous, mais des gains exonérés : ce qui change vraiment.
Comprendre →Vous vivez en concubinage
Votre partenaire n'est pas exonéré comme un conjoint marié ou pacsé.
Voir un exemple →Questions fréquentes
L'assurance-vie entre-t-elle dans la succession ?↓
Non, l'assurance-vie est hors succession par principe. Le capital est versé directement aux bénéficiaires désignés, en dehors du partage successoral, et bénéficie d'une fiscalité spécifique (art. 990 I et 757 B CGI).
Quel est l'abattement par bénéficiaire avant 70 ans ?↓
Chaque bénéficiaire profite d'un abattement de 152 500 € sur les versements faits avant 70 ans, tous contrats confondus (art. 990 I CGI). Au-delà, un prélèvement de 20 % s'applique jusqu'à 700 000 € taxables, puis 31,25 %.
Que se passe-t-il si je verse après 70 ans ?↓
Les primes versées après 70 ans relèvent de l'art. 757 B CGI. Seules les primes brutes sont taxables (pas les gains, qui sont totalement exonérés). Un abattement de 30 500 € s'applique pour tous les bénéficiaires réunis, puis les droits de succession habituels.
Mon concubin peut-il bénéficier de l'exonération totale ?↓
Non. L'exonération totale est réservée au conjoint marié et au partenaire de PACS (art. 796-0 bis CGI). Le concubin bénéficie de l'abattement de 152 500 € puis de 20 % sur les versements faits avant 70 ans (art. 990 I CGI) ; sur ceux faits après 70 ans, il est taxé à 60 % au-delà de 30 500 € (art. 757 B CGI).
Les prélèvements sociaux ont-ils augmenté en 2026 ?↓
Non pour l'assurance-vie. La hausse de CSG prévue par la LFSS 2026 (de 17,2% à 18,6%) ne s'applique pas aux contrats d'assurance-vie, qui restent à 17,2% de prélèvements sociaux.
La clause bénéficiaire peut-elle être modifiée ?↓
Oui, à tout moment tant que le bénéficiaire n'a pas accepté irrévocablement le bénéfice du contrat. La révision régulière de la clause bénéficiaire est recommandée à chaque changement de situation familiale.
Ce que vous recevez
Un rapport PDF à votre nom
Ce que chaque bénéficiaire recevrait, régime par régime, et l'état de votre clause bénéficiaire. Les chiffres de l'exemple sont floutés : les vôtres apparaissent quand vous faites le calcul.
Estimer ma situation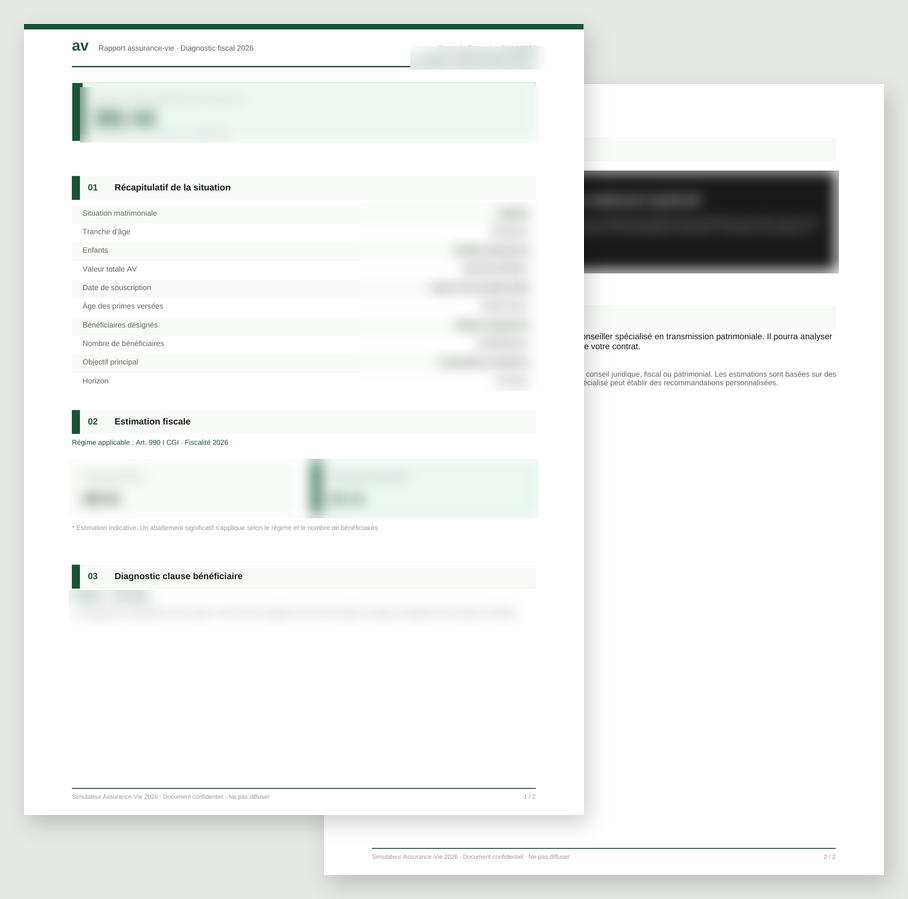
Articles pour aller plus loin
Fiscalité AV
Fiscalité de l'assurance-vie en 2026 : ce qui a changé
8 min
Clause bénéficiaire
Clause bénéficiaire : comment l'optimiser selon votre situation
8 min
Versements
Verser après 70 ans sur une assurance-vie : combien paieront vos enfants ?
7 min
Situation familiale
Assurance-vie et divorce : que devient le contrat ?
6 min
Stratégie
Peut-on avoir plusieurs assurances-vie en 2026 ?
6 min
Comparatif
Assurance-vie vs PEA : quel placement choisir ?
7 min
Fiscalité AV
Rachat partiel assurance-vie : fiscalité et stratégie en 2026
7 min
IFI
Assurance-vie et IFI : seule la part en SCPI, OPCI ou SCI compte, au-delà de 1,3 million d'euros
6 min
Votre situation, en trois minutes
Résultat affiché à l'écran · Rapport détaillé par e-mail si vous le souhaitez